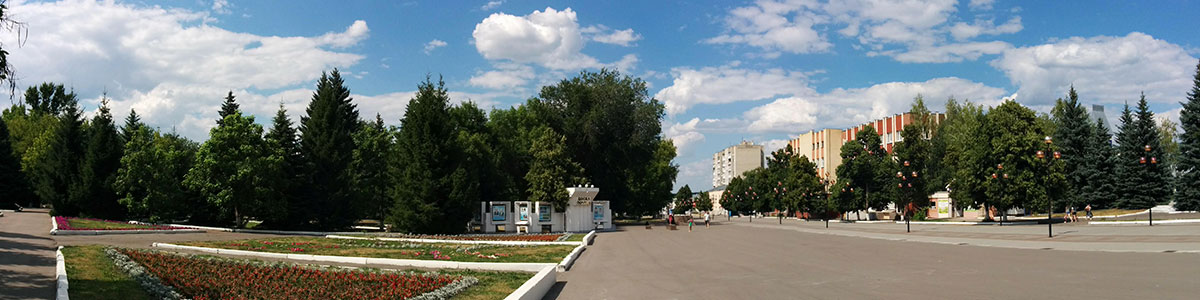
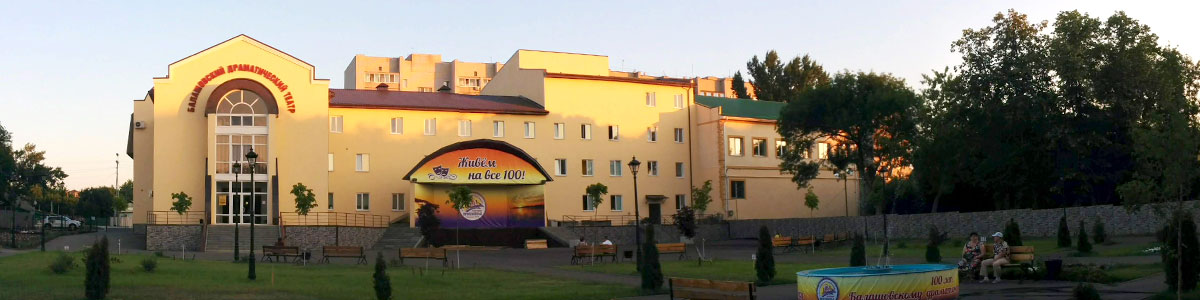
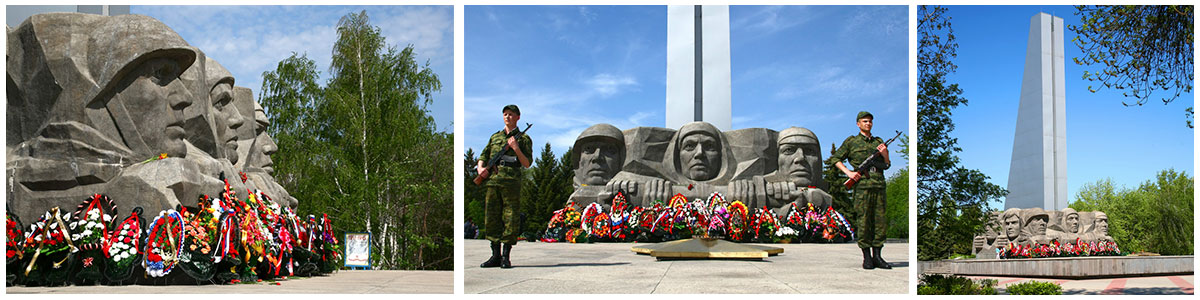
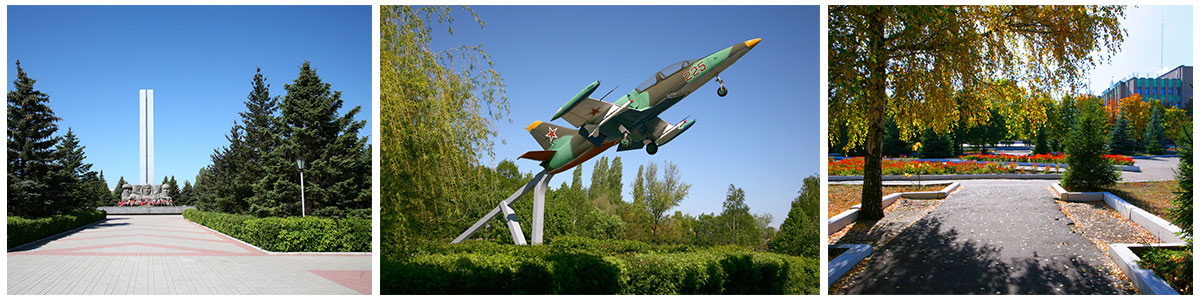
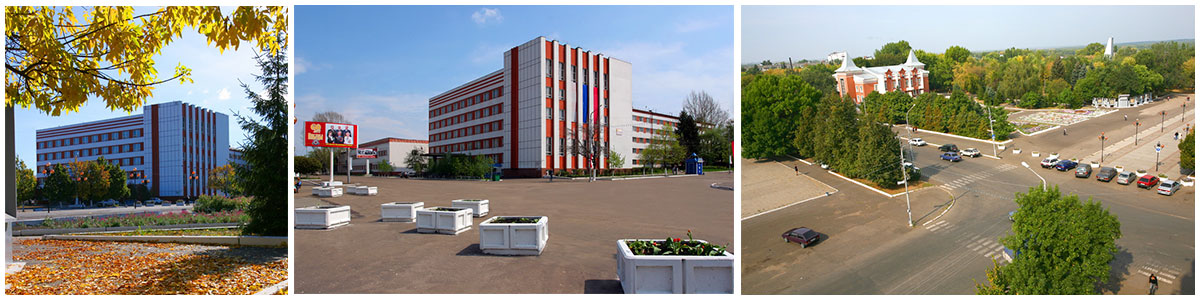
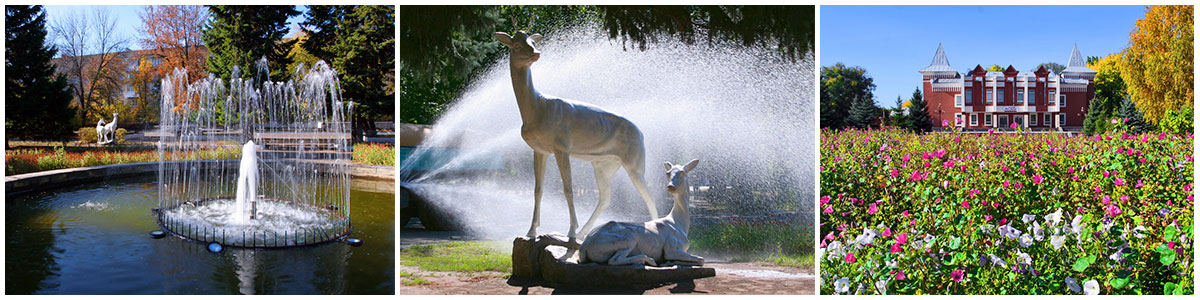
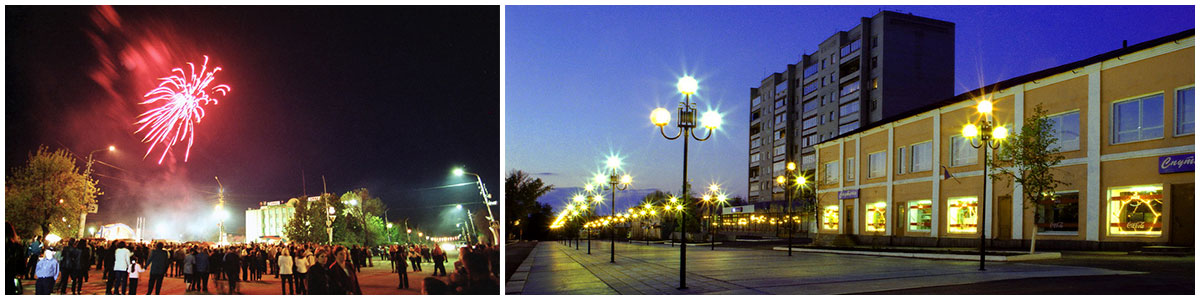
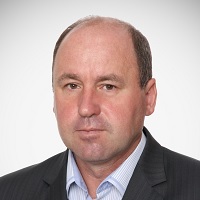
 Прекрасная природа, живописные берега реки Хопер, величественные старинные здания и современные новостройки, уютные зеленые улицы и большой городской парк - все это придает Балашову уникальный облик и заставляет возвращаться сюда снова и снова. Богатые культурные и спортивные традиции, приветливые и трудолюбивые люди - главное богатство нашего города.
СОВЕТ
МУНИЦИПАЛЬНОГО ОБРАЗОВАНИЯ ГОРОД БАЛАШОВ
БАЛАШОВСКОГО МУНИЦИПАЛЬНОГО РАЙОНА
САРАТОВСКОЙ ОБЛАСТИ
Р Е Ш Е Н И Е № 2/3
|
г. Балашов |
от 11.10.2013 г. |
«Об установлении
земельного налога
на территории муниципального
образования город Балашов»
(в редакции изм. Решением 10/4 от 30.04.2014г., №24/4 от 27.05.2015г., 25/2 от 24.06.2015г., №6/1 от
29.11.2018г., №27/1 от 20.11.2019, №54/5 от 12.05.2021г., 66/2 от 18.11.2021г.,№75/3 от 25.05.22г. №78/2 от
27.07.2022г.)
В соответствии с Федеральным законом от 06.10.2003г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации», Налоговым кодексом Российской Федерации, Уставом муниципального образования город Балашов, Совет муниципального образования город Балашов
РЕШИЛ:
- Признать утратившим силу с 01 января 2014 года Решение Совета муниципального образования город № 29/4 от 07.10.2010 г. «Об установлении земельного налога на территории муниципального образования город Балашов», Решение Совета муниципального образования город Балашов № 37/3 от 31.05.2011 г. «О внесении изменений в решение Совета от 07.10.2010 г. № 29/4 «Об установлении земельного налога на территории муниципального образования город Балашов» и Решение Совета муниципального образования город Балашов № 57/3 от 31.10.2012 г. «О внесении изменений и дополнений в решение Совета от 07.10.2010 г. № 29/4 «Об установлении земельного налога на территории муниципального образования город Балашов».
- Ввести на территории муниципального образования город Балашов налоговые ставки земельного налога, порядок и сроки уплаты налога, авансовые платежи по налогу, порядок и сроки предоставления налогоплательщиками документов, подтверждающих право на уменьшение налоговой базы, налоговые льготы за земли, находящиеся в границах муниципального образования город Балашов.
- (В ред. Решения №27/1 от 20.11.2019) Установить налоговые ставки в следующих размерах:
- 1) 0,1 процента в отношении земельных участков не используемых в предпринимательской деятельности, приобретенных (предоставленных) для садоводства или огородничества и, а также земельные участки общего назначения, предусмотренных Федеральным законом от 29 июля 2017 года №217-ФЗ «О ведении гражданами садоводства и огородничества для собственных нужд и о внесении изменений в отдельные законодательные акты РФ»;
- 2) 0,2 процента в отношении земельных участков: - занятых жилищным фондом или приобретенных (предоставленных) для жилищного строительства (за исключением земельных участков, приобретенных (предоставленных) для индивидуального жилищного строительства, используемых в предпринимательской деятельности); - приобретенных (предоставленных) для ведения личного подсобного хозяйства и не используемых в предпринимательской деятельности;
- 3) 0,3 процента в отношении земельных участков: - предоставленных для размещения домов малоэтажной (в том числе до 3-х этажей включительно), среднеэтажной и многоэтажной жилой застройки; - занятых объектами инженерной инфраструктуры жилищно- коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса); - отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства; - ограниченных в обороте в соответствии с законодательством Российской Федерации, предоставленных для обеспечения обороны, безопасности таможенных нужд;
- 4) 1,5 процента в отношении прочих земельных участков».
- Дополнительно освободить от уплаты земельного налога: муниципальные организации, учреждения и казенные предприятия, в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на них функций; организации, в отношении земельных участков, предназначенных для размещения объектов физической культуры и спорта, и используемых на некоммерческой основе; ветеранов Великой Отечественной войны определенных п. 1 ст. 2 Федерального закона от 12.01.1995 г. № 5 «О ветераных», ветеранов боевых действий, инвалидов I, II групп, многодетных семей в отношении земельных участков, приобретенных (предоставленных) для индивидуального жилищного строительства, личного подсобного хозяйства, а также их доли в праве на земельный участок, занятый многоквартирным жилым домом; инвесторов, осуществляющих капитальные вложения в расположенные на территории города в основные средства, в отношении всех земельных участков находящихся в собственности, в не зависимости от категории разрешенного использования. Понятия «инвестор», «инвестиционный проект», «капитальные вложения», используемые в п.п. 4 п. 4, применяются в том значении, в котором они определены Федеральным законом от 25.02.1999 г. № 39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений». Период действия налогового освобождения определяется свидетельством, выданным органами местного самоуправления. Для получения налогового освобождения в налоговый орган необходимо предоставить: - заявление налогоплательщика; - копию учредительных документов; - инвестиционное свидетельство, выданное органом местного самоуправления ( доп. Решением 24/4 от 27.05.2015) Органы местного самоуправления в отношении земельных участков общего пользования, находящиеся в их собственности. ( доп. Решением №75/3 от 25.05ж.2022г.) управляющие компании и резидентов индустриальных (промышленных) парков, технопарков, расположенных на территории города в отношении земельных участков, находящихся в собственности управляющей компании или застройщика.
- 4.1 (доп. Решением № 25/2 от 24.06.2015) Освободить на время строительства (реконструкции), от уплаты земельного налога организации, являющиеся государственными заказчиками строительства (реконструкции) объектов социальной сферы (здравоохранения, образования, культуры, физической культуры и спорта), финансируемых за счет средств федерального бюджета и (или) областного бюджета, в отношении земельных участков, выделенных под строительство (реконструкцию) указанных объектов. Основанием для предоставления льготы по налогу является письменное заявление государственного заказчика в соответствующий налоговый орган с приложением следующих документов: - копии учредительных документов; - документы, подтверждающие финансирование объекта за счет средств областного и (или) федерального бюджета.
- (Искл. Решением №6/1 от 29.11.2018)
- (Искл. Решением №6/1 от 29.11.2018)
- Установить не облагаемую налогом сумму в размере 30% от кадастровой стоимости земельного участка предназначенного для размещения некоммерческих дачных, садоводческих и огороднических объединений.
- (Искл. Решением №54/5 от 12.05.2021).
- ( исключен решением №25/2 от 24.06.2015г.)
- ( исключен решением №66/2 от 18.11.2021г)
- ( доп. Решением №78/2 от 27.07.2022г.) Налогоплательщики – организации исчисляют суммы авансовых платежей по налогу на землю по истечении первого, второго и третьего квартала текущего налогового периода как ¼ соответствующей налоговой ставки процентной доли кадастровой стоимости земельного участка.
- (В ред. Решения №78/2 от 27.07.2022г.)
Настоящее решение вступает в силу с 1 января 2014 года, но не ранее чем по истечении одного месяца со дня его официального опубликования (обнародования).
|
Глава муниципального образования |
В.И. Якубович |